Produto é variável
Classificação, descrição, origem e tratamento podem mudar conforme o item e a operação.
Comércio, operação e rastreabilidade
No comércio, uma possível recuperação depende de conectar produto, compra, estoque, venda, documento e escrituração antes de estimar qualquer valor.
A análise delimita a hipótese, testa as evidências e verifica o procedimento compatível com a natureza do eventual crédito — sem presumir resultado pela atividade ou pelo regime da empresa.
Aplicação setorial
O comércio transforma uma sequência extensa de compras, cadastros, estoques, vendas e documentos em informação fiscal. A revisão precisa reconstruir essa cadeia, e não apenas procurar um valor isolado na apuração.
Classificação, descrição, origem e tratamento podem mudar conforme o item e a operação.
Entradas, saídas, devoluções, transferências e ajustes ajudam a conferir a realidade operacional.
Loja física, atacado, distribuição, marketplace e venda própria podem produzir fluxos distintos.
Sinais para investigar
Um sinal não comprova crédito. Ele ajuda a definir onde concentrar a investigação e quais registros precisam ser reconciliados.
A expansão pode alterar volume, fluxo e complexidade documental.
Descrições e códigos inconsistentes pedem leitura da origem ao registro.
Operações que retornam ou circulam precisam manter uma trilha coerente.
Território e circulação ampliam as variáveis da análise.
Escala aumenta a importância de critérios e amostras verificáveis.
A mudança precisa ser confrontada com períodos, documentos e efeitos.
Trilha da informação
A consistência nasce da ligação entre o fato comercial e os registros que chegam à apuração. Cada etapa pode confirmar, limitar ou afastar uma hipótese.
Conciliação necessária
A divergência pode indicar erro operacional, lacuna documental ou questão tributária. Somente a leitura conjunta permite classificar o sinal.
Matriz de evidência
O primeiro relato orienta a investigação. A conclusão depende de dados, documentos e regras capazes de conectar o sinal ao período e à operação.
| Sinal | Dado a localizar | Evidência | Pergunta central |
|---|---|---|---|
| Produto com tratamento específico | Cadastro, código e período | XML, tabela e escrituração | O registro acompanha a operação real? |
| Operações entre estados | Origem, destino e natureza | Documentos e registros por UF | As regras foram aplicadas ao contexto correto? |
| Grande variedade de itens | Famílias e critérios de cadastro | Amostra rastreável e histórico | O tratamento é consistente entre itens equivalentes? |
| Divergência de estoque ou devolução | Movimentos e documentos vinculados | Relatórios, notas e ajustes | A sequência explica o saldo e a apuração? |
Leitura combinada
Nenhum desses elementos responde sozinho. A hipótese precisa respeitar simultaneamente o que foi comercializado, como a operação ocorreu e quais regras alcançavam a empresa naquele período.
Origem, descrição, classificação, fornecedor e destino ajudam a reconstruir o tratamento efetivamente aplicado.
Loja física, venda online, atacado, distribuição e operação interestadual alteram os registros relevantes.
Simples Nacional, Lucro Presumido ou Lucro Real não substituem a leitura do fato e das normas aplicáveis.
Contextos possíveis
A lista não representa oportunidade automática. O tributo entra no escopo somente quando a operação, o período e a documentação justificam a investigação.
Podem ser relevantes conforme produtos, circulação, estabelecimentos, unidades federativas e regras estaduais aplicáveis.
Podem exigir leitura do regime, da cadeia, dos itens, da escrituração e das hipóteses previstas na legislação federal.
Somente entram quando fatos, pagamentos e registros apontam uma questão específica a validar.
O regime não responde sozinho. Simples Nacional, Lucro Presumido ou Lucro Real são parte do contexto, não uma confirmação de crédito.
Do sinal ao encaminhamento
Não necessariamente. Uma estimativa ainda precisa atravessar filtros de origem, titularidade, período, documentação, cálculo e procedimento.
Uma divergência ou padrão operacional delimita a pergunta.
Dados, documentos e regras são confrontados no período.
O mecanismo e os atos seguintes são definidos conforme a natureza confirmada.
Compensação, restituição e ressarcimento têm funções e procedimentos distintos. A escolha vem depois da validação, não antes.
Antes da utilização
O cuidado não termina na identificação. A forma de documentar, calcular e encaminhar a hipótese também precisa ser defensável.
Produto ou operação lidos fora do contexto real.
Critério aplicado sem considerar a unidade federativa.
Documentos e escriturações que não sustentam a mesma história.
Cálculo sem trilha documental e memória verificável.
Encaminhamento incompatível ou expectativa financeira prematura.
Base documental
O conjunto varia conforme a hipótese. A triagem identifica o que já existe, o que precisa ser extraído e quais lacunas impedem uma conclusão.
Método de trabalho
O método organiza a investigação em etapas verificáveis e mantém a decisão conectada ao contexto comercial da empresa.
Atividade, regime, canais, períodos e motivo da revisão.
Produtos, compras, estoques, vendas e estabelecimentos.
Extração, amostra, consistência e lacunas relevantes.
Pergunta jurídica e fiscal delimitada pelos fatos.
Fundamento, período, memória e quantificação possível.
Mecanismo, próximos atos e acompanhamento.
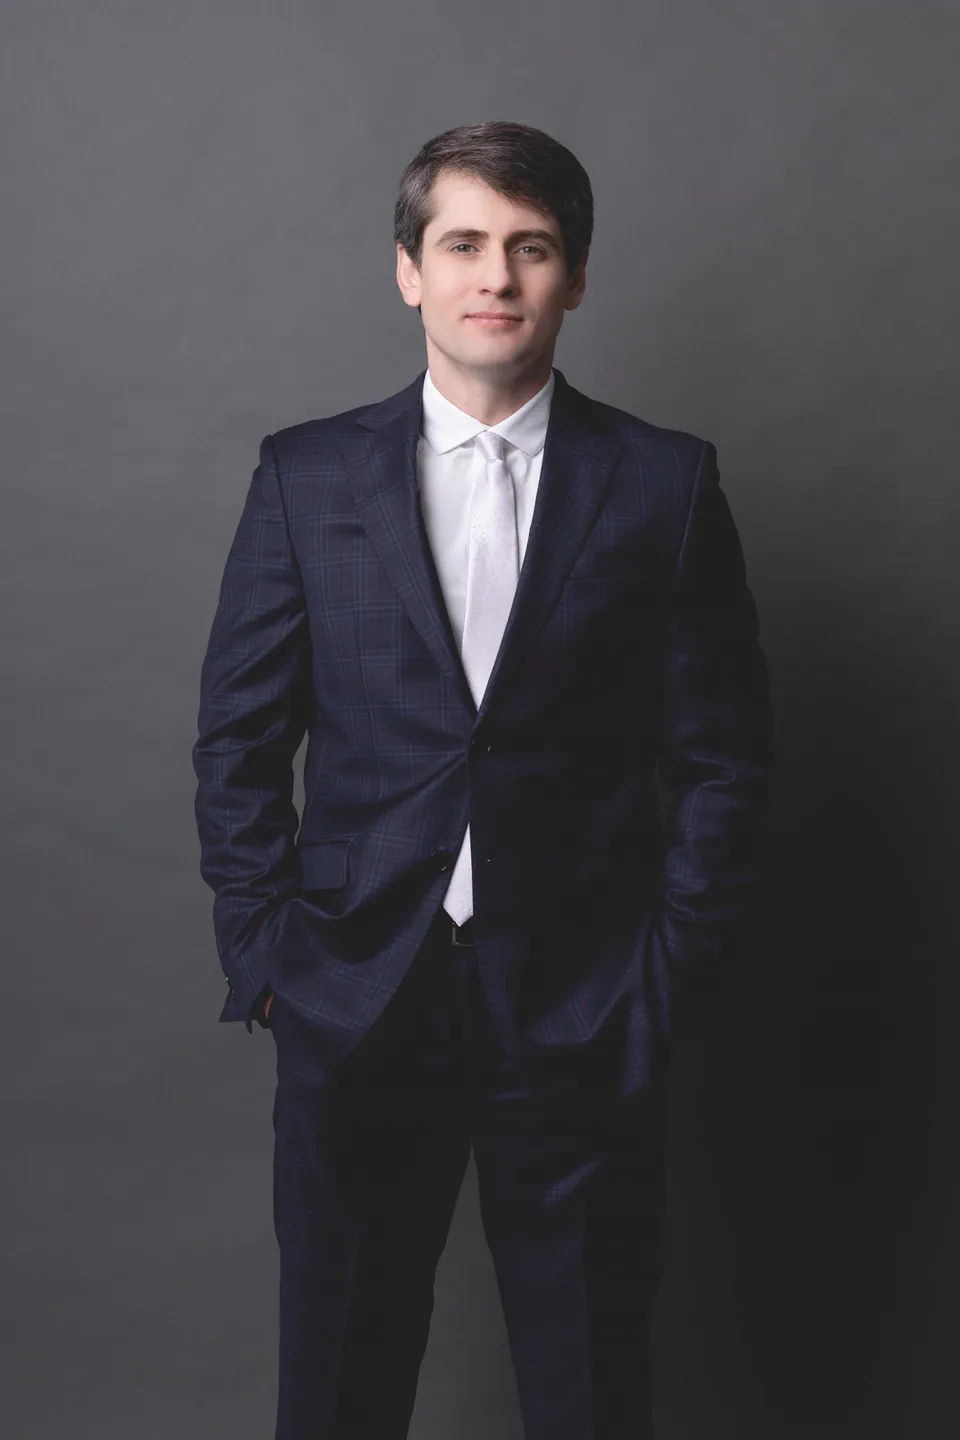
Análise jurídica e empresarial
Uma possível recuperação no comércio conecta normas, fluxo operacional, documentos, escriturações e cálculos. A análise jurídica delimita a hipótese e organiza a decisão antes de qualquer medida.
Conhecer Dr. Caio CestariDúvidas frequentes
Respostas iniciais para organizar expectativas. A conclusão depende da operação, da evidência e das regras aplicáveis.
Não. A atividade comercial, por si só, não comprova a existência de crédito. A hipótese depende das operações, dos produtos, do regime, do período, dos documentos, da escrituração e do fundamento aplicável.
Não. Mix de produtos, cadeia de fornecimento, canais de venda, territórios, estoques e fluxos documentais podem alterar o escopo da investigação e as evidências necessárias.
Podem, quando existe uma questão concreta a verificar. O regime não cria oportunidade automática, e o procedimento aplicável depende da origem do eventual crédito e das regras correspondentes.
Não. O regime é apenas uma das variáveis. Produto, operação, período, cadeia, documentação, escrituração e apuração precisam ser lidos em conjunto.
Notas e arquivos XML de entradas e saídas, cadastro de produtos, movimentação de estoque, escriturações, apurações, declarações, comprovantes e relatórios contábeis podem ser relevantes, conforme a hipótese.
Não. Esses tributos podem aparecer conforme o caso, mas a análise começa pela operação e pela hipótese. Não se deve presumir um tributo ou crédito antes de compreender os fatos e as regras aplicáveis.
Não. Uma referência setorial não substitui a validação da situação da empresa, do período, dos produtos, da documentação, da escrituração e dos requisitos do procedimento.
A quantificação responsável ocorre depois que a hipótese é delimitada e as bases documentais e escriturais conseguem sustentar o cálculo. Uma estimativa preliminar não equivale a crédito utilizável.
Triagem de Recuperação Tributária no Comércio
Compartilhe somente os elementos iniciais para que atividade, regime, operação, período e documentação disponível possam ser compreendidos.